Hi

০২:৪৫ অপরাহ্ন, রবিবার, ০৪ অক্টোবর ২০২৬, ১৯ আশ্বিন ১৪৩৩ বঙ্গাব্দ

প্রবাসী আয় বৃদ্ধিতে প্রয়োজন কার্যকর কৌশল ও পরিকল্পনা

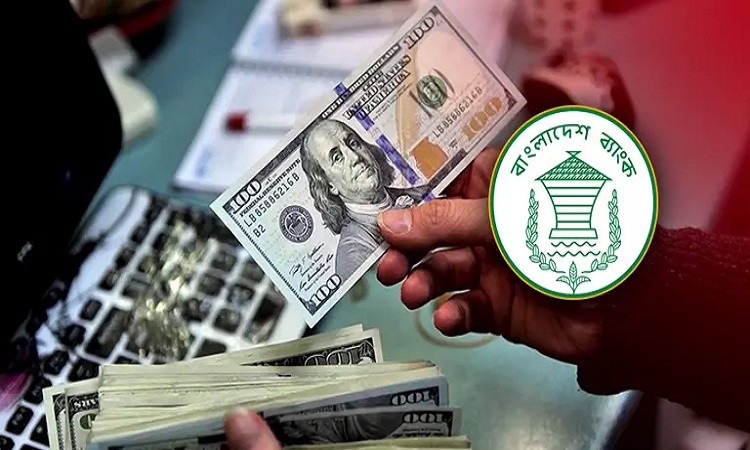
বাংলাদেশের অর্থনীতির অন্যতম প্রধান চালিকাশক্তি প্রবাসী আয়। কর্মসংস্থানের খোঁজে বা উন্নত জীবনের আশায় মানুষ যুগ যুগ ধরে দেশান্তরী হয়েছে, আর তাদের প্রেরিত অর্থ উন্নয়নশীল দেশগুলোর অর্থনীতিতে বড় ভূমিকা রাখে। বর্তমানে বৈদেশিক মুদ্রার তীব্র সংকটে থাকা বাংলাদেশের জন্য রেমিট্যান্স প্রবাহ বৃদ্ধি করা এক জরুরি প্রয়োজনীয়তায় পরিণত হয়েছে। রপ্তানি আয় রাতারাতি বাড়ানো সম্ভব না হলেও, সঠিক পরিকল্পনার মাধ্যমে প্রবাসী আয় বাড়ানোর সুযোগ রয়েছে। যেহেতু বৈদেশিক মুদ্রা ছাপানো সম্ভব নয়, তাই এই সংকটময় সময়ে রেমিট্যান্স বৃদ্ধিই আমাদের জন্য অন্যতম সেরা স্বল্পমেয়াদী কৌশল। কর্মসংস্থানের নিশ্চয়তা, নিরাপদ আশ্রয়, উন্নত জীবনের প্রত্যাশা কিংবা নব আবিষ্কারের নেশাসহ প্রভৃতি কারণে সভ্যতার শুরু থেকে মানুষ একস্থান থেকে অন্যস্থানে ছুটে বেড়াচ্ছে। বস্তুত অনুন্নত, উন্নয়নশীল (বাংলাদেশসহ) দেশের মানুষ তাদের উপার্জিত প্রচুর পরিমাণ বৈদেশিক অর্থ নিজ নিজ দেশে পাঠায়।

বিএমইটির পরিসংখ্যান অনুযায়ী, ১৯৭৬ থেকে ২০২৩ সালের জানুয়ারি পর্যন্ত প্রায় ১ কোটি ৪৮ লাখ ৭৪ হাজার ৫৪৭ জন বাংলাদেশি কাজের সন্ধানে বিদেশে পাড়ি জমিয়েছেন। যদি বর্তমানে কর্মরত অন্তত এক কোটি প্রবাসী প্রতি মাসে ব্যাংকিং চ্যানেলে ন্যূনতম ৫০০ মার্কিন ডলার করে পাঠাতেন, তবে বার্ষিক মোট প্রবাসী আয় ৬০ বিলিয়ন ডলারে পৌঁছাত। অথচ ২০২৩-২০২৪ অর্থবছরে এই আয় ছিল মাত্র ২৪ বিলিয়ন ডলার, যা সম্ভাব্য আয়ের মাত্র ৪০ শতাংশ। এই হিসাব থেকেই স্পষ্ট যে, অর্ধেকেরও বেশি রেমিট্যান্স হুন্ডি বা অন্যান্য অবৈধ পথে দেশে আসছে। সরকারের দেওয়া ২.৫ শতাংশ প্রণোদনা সত্ত্বেও প্রবাসী আয় আশানুরূপ হারে বাড়েনি। এখান থেকে সহজে অনুমান করা যায় যে, বাকি ৬০ শতাংশ রেমিট্যান্স দেশে পাঠানো হচ্ছে হুন্ডি বা অন্যান্য অবৈধ মাধ্যমে। প্রবাসী আয় বৃদ্ধির জন্য সরকার রেমিট্যান্সের ওপর ২.৫ শতাংশ ইনসেন্টিভ প্রদান করছে যা রেমিট্যান্স বৃদ্ধিতে সহায়তা করার কথা, কিন্তু বাস্তবিক অর্থে প্রবাসী আয় উল্লেখযোগ্য হারে বৃদ্ধি পায় নাই।

রেমিট্যান্স প্রবাহ ৪০ শতাংশ থেকে ৭০ বা ৮০ শতাংশে উন্নীত করতে হলে স্বল্পমেয়াদী পরিকল্পনার অংশ হিসেবে দেশের ভিত্তিতে ভিন্ন ভিন্ন ডলারের রেট নির্ধারণের প্রস্তাব করা হচ্ছে। এক্ষেত্রে হুন্ডি রেট পর্যালোচনা করে সংশ্লিষ্ট দেশে ব্যাংকিং চ্যানেলের রেট যেন হুন্ডির চেয়ে কিছুটা বেশি হয়, তা নিশ্চিত করতে হবে। মালয়েশিয়া, সৌদি আরব, সংযুক্ত আরব আমিরাত, কুয়েত, কাতার, ওমান, বাহরাইন, ইতালি ও সিঙ্গাপুরের মতো দেশগুলোতে প্রতিদিনের হুন্ডি রেট মনিটর করে এই বিনিময় হার নির্ধারণ করতে হবে। প্রয়োজনে দূতাবাস বা ব্যাংকগুলোর সাবসিডিয়ারি হাউজের সহায়তা নিয়ে এই তথ্য সংগ্রহ করা সম্ভব। তবে, এই সংখ্যায় ফিরে আসা ব্যক্তিরে তথ্য অন্তর্ভুক্ত নয়।

এগ্রিগেটর থেকে প্রাপ্ত রেমিট্যান্সকে ব্যাংকগুলোর দেশভিত্তিক আলাদা করার সক্ষমতা থাকতে হবে, যাতে প্রতিটি ব্যাংক তাদের রেমিট্যান্স সংগ্রহের জন্য একটি ওয়েটেড এভারেজ বা গড় হার নির্ণয় করতে পারে। এটি ব্যাংকগুলোকে আমদানি-রপ্তানির ক্ষেত্রে ডলারের সঠিক মূল্য নির্ধারণে সহায়তা করবে। তবে মনে রাখতে হবে, হুন্ডির সাথে পাল্লা দিয়ে আজীবন উচ্চমূল্যে ডলার কেনা সম্ভব নয়। এটি দেশের অভ্যন্তরীণ বাজারে দীর্ঘমেয়াদী নেতিবাচক প্রভাব ফেলতে পারে। তাই এই বিশেষ ব্যবস্থা সর্বোচ্চ ৩ থেকে ৫ বছর পর্যন্ত কার্যকর রাখা যেতে পারে, যা প্রবাসীদের ব্যাংকিং চ্যানেলে অভ্যস্ত হতে সাহায্য করবে।

দীর্ঘমেয়াদী পরিকল্পনার আওতায় প্রবাসীদের কল্যাণে এমন কিছু পদক্ষেপ নিতে হবে, যা কয়েক বছর পর রেট কিছুটা কমলেও তাদের বৈধ পথে টাকা পাঠাতে উৎসাহিত করবে। একই সাথে, বিদেশের শ্রমবাজারের চাহিদা অনুযায়ী দক্ষ শ্রমিক তৈরি এবং বৈধ অভিবাসনের হার বাড়ানোর কার্যকর উদ্যোগ গ্রহণ করা একান্ত প্রয়োজন। সকল প্রবাসী ব্যাংকিং চ্যানেলে অর্থ পাঠালে আমদানি ব্যয় মেটাতে পর্যাপ্ত ফরেন কারেন্সি রিজার্ভ গড়ে তোলা সম্ভব হবে। এর ফলে ট্রেড গ্যাপ হ্রাস পাবে, বৈদেশিক মুদ্রার রিজার্ভ শক্তিশালী হবে, টাকার মান বাড়বে এবং অর্থপাচারের প্রবণতা কমে দেশের সামগ্রিক উন্নয়ন ত্বরান্বিত হবে। দ্বিতীয়ত, ট্রেড গ্যাপ না থাকলে ফরেন কারেন্সির রিজার্ভ ক্রমান্বয়ে বাড়তে থাকবে, ফলে টাকার মূল্যও বাড়বে এবং তৃতীয়ত, দেশ থেকে অর্থপাচার কমবে যা প্রত্যক্ষভাবে দেশের উন্নয়নে সহায়ক ভূমিকা পালন করবে।
ইনার সার্কুলার রিং রোড দ্রুত শেষ করার নির্দেশ প্রধানমন্ত্রীর

© All rights reserved © Dikdarshon.net
কারিগরি সহযোগিতায়ঃ দিকদর্শন

প্রবাসী আয় বৃদ্ধিতে প্রয়োজন কার্যকর কৌশল ও পরিকল্পনা

আপডেট : ০৫:৫৯:০৬ অপরাহ্ন, রবিবার, ১৬ অগাস্ট ২০২৬

বাংলাদেশের অর্থনীতির অন্যতম প্রধান চালিকাশক্তি প্রবাসী আয়। কর্মসংস্থানের খোঁজে বা উন্নত জীবনের আশায় মানুষ যুগ যুগ ধরে দেশান্তরী হয়েছে, আর তাদের প্রেরিত অর্থ উন্নয়নশীল দেশগুলোর অর্থনীতিতে বড় ভূমিকা রাখে। বর্তমানে বৈদেশিক মুদ্রার তীব্র সংকটে থাকা বাংলাদেশের জন্য রেমিট্যান্স প্রবাহ বৃদ্ধি করা এক জরুরি প্রয়োজনীয়তায় পরিণত হয়েছে। রপ্তানি আয় রাতারাতি বাড়ানো সম্ভব না হলেও, সঠিক পরিকল্পনার মাধ্যমে প্রবাসী আয় বাড়ানোর সুযোগ রয়েছে। যেহেতু বৈদেশিক মুদ্রা ছাপানো সম্ভব নয়, তাই এই সংকটময় সময়ে রেমিট্যান্স বৃদ্ধিই আমাদের জন্য অন্যতম সেরা স্বল্পমেয়াদী কৌশল। কর্মসংস্থানের নিশ্চয়তা, নিরাপদ আশ্রয়, উন্নত জীবনের প্রত্যাশা কিংবা নব আবিষ্কারের নেশাসহ প্রভৃতি কারণে সভ্যতার শুরু থেকে মানুষ একস্থান থেকে অন্যস্থানে ছুটে বেড়াচ্ছে। বস্তুত অনুন্নত, উন্নয়নশীল (বাংলাদেশসহ) দেশের মানুষ তাদের উপার্জিত প্রচুর পরিমাণ বৈদেশিক অর্থ নিজ নিজ দেশে পাঠায়।

বিএমইটির পরিসংখ্যান অনুযায়ী, ১৯৭৬ থেকে ২০২৩ সালের জানুয়ারি পর্যন্ত প্রায় ১ কোটি ৪৮ লাখ ৭৪ হাজার ৫৪৭ জন বাংলাদেশি কাজের সন্ধানে বিদেশে পাড়ি জমিয়েছেন। যদি বর্তমানে কর্মরত অন্তত এক কোটি প্রবাসী প্রতি মাসে ব্যাংকিং চ্যানেলে ন্যূনতম ৫০০ মার্কিন ডলার করে পাঠাতেন, তবে বার্ষিক মোট প্রবাসী আয় ৬০ বিলিয়ন ডলারে পৌঁছাত। অথচ ২০২৩-২০২৪ অর্থবছরে এই আয় ছিল মাত্র ২৪ বিলিয়ন ডলার, যা সম্ভাব্য আয়ের মাত্র ৪০ শতাংশ। এই হিসাব থেকেই স্পষ্ট যে, অর্ধেকেরও বেশি রেমিট্যান্স হুন্ডি বা অন্যান্য অবৈধ পথে দেশে আসছে। সরকারের দেওয়া ২.৫ শতাংশ প্রণোদনা সত্ত্বেও প্রবাসী আয় আশানুরূপ হারে বাড়েনি। এখান থেকে সহজে অনুমান করা যায় যে, বাকি ৬০ শতাংশ রেমিট্যান্স দেশে পাঠানো হচ্ছে হুন্ডি বা অন্যান্য অবৈধ মাধ্যমে। প্রবাসী আয় বৃদ্ধির জন্য সরকার রেমিট্যান্সের ওপর ২.৫ শতাংশ ইনসেন্টিভ প্রদান করছে যা রেমিট্যান্স বৃদ্ধিতে সহায়তা করার কথা, কিন্তু বাস্তবিক অর্থে প্রবাসী আয় উল্লেখযোগ্য হারে বৃদ্ধি পায় নাই।

রেমিট্যান্স প্রবাহ ৪০ শতাংশ থেকে ৭০ বা ৮০ শতাংশে উন্নীত করতে হলে স্বল্পমেয়াদী পরিকল্পনার অংশ হিসেবে দেশের ভিত্তিতে ভিন্ন ভিন্ন ডলারের রেট নির্ধারণের প্রস্তাব করা হচ্ছে। এক্ষেত্রে হুন্ডি রেট পর্যালোচনা করে সংশ্লিষ্ট দেশে ব্যাংকিং চ্যানেলের রেট যেন হুন্ডির চেয়ে কিছুটা বেশি হয়, তা নিশ্চিত করতে হবে। মালয়েশিয়া, সৌদি আরব, সংযুক্ত আরব আমিরাত, কুয়েত, কাতার, ওমান, বাহরাইন, ইতালি ও সিঙ্গাপুরের মতো দেশগুলোতে প্রতিদিনের হুন্ডি রেট মনিটর করে এই বিনিময় হার নির্ধারণ করতে হবে। প্রয়োজনে দূতাবাস বা ব্যাংকগুলোর সাবসিডিয়ারি হাউজের সহায়তা নিয়ে এই তথ্য সংগ্রহ করা সম্ভব। তবে, এই সংখ্যায় ফিরে আসা ব্যক্তিরে তথ্য অন্তর্ভুক্ত নয়।

এগ্রিগেটর থেকে প্রাপ্ত রেমিট্যান্সকে ব্যাংকগুলোর দেশভিত্তিক আলাদা করার সক্ষমতা থাকতে হবে, যাতে প্রতিটি ব্যাংক তাদের রেমিট্যান্স সংগ্রহের জন্য একটি ওয়েটেড এভারেজ বা গড় হার নির্ণয় করতে পারে। এটি ব্যাংকগুলোকে আমদানি-রপ্তানির ক্ষেত্রে ডলারের সঠিক মূল্য নির্ধারণে সহায়তা করবে। তবে মনে রাখতে হবে, হুন্ডির সাথে পাল্লা দিয়ে আজীবন উচ্চমূল্যে ডলার কেনা সম্ভব নয়। এটি দেশের অভ্যন্তরীণ বাজারে দীর্ঘমেয়াদী নেতিবাচক প্রভাব ফেলতে পারে। তাই এই বিশেষ ব্যবস্থা সর্বোচ্চ ৩ থেকে ৫ বছর পর্যন্ত কার্যকর রাখা যেতে পারে, যা প্রবাসীদের ব্যাংকিং চ্যানেলে অভ্যস্ত হতে সাহায্য করবে।

দীর্ঘমেয়াদী পরিকল্পনার আওতায় প্রবাসীদের কল্যাণে এমন কিছু পদক্ষেপ নিতে হবে, যা কয়েক বছর পর রেট কিছুটা কমলেও তাদের বৈধ পথে টাকা পাঠাতে উৎসাহিত করবে। একই সাথে, বিদেশের শ্রমবাজারের চাহিদা অনুযায়ী দক্ষ শ্রমিক তৈরি এবং বৈধ অভিবাসনের হার বাড়ানোর কার্যকর উদ্যোগ গ্রহণ করা একান্ত প্রয়োজন। সকল প্রবাসী ব্যাংকিং চ্যানেলে অর্থ পাঠালে আমদানি ব্যয় মেটাতে পর্যাপ্ত ফরেন কারেন্সি রিজার্ভ গড়ে তোলা সম্ভব হবে। এর ফলে ট্রেড গ্যাপ হ্রাস পাবে, বৈদেশিক মুদ্রার রিজার্ভ শক্তিশালী হবে, টাকার মান বাড়বে এবং অর্থপাচারের প্রবণতা কমে দেশের সামগ্রিক উন্নয়ন ত্বরান্বিত হবে। দ্বিতীয়ত, ট্রেড গ্যাপ না থাকলে ফরেন কারেন্সির রিজার্ভ ক্রমান্বয়ে বাড়তে থাকবে, ফলে টাকার মূল্যও বাড়বে এবং তৃতীয়ত, দেশ থেকে অর্থপাচার কমবে যা প্রত্যক্ষভাবে দেশের উন্নয়নে সহায়ক ভূমিকা পালন করবে।